
AVIS : Le Japon doit améliorer sa crédibilité budgétaire alors que les taux à long terme augmentent
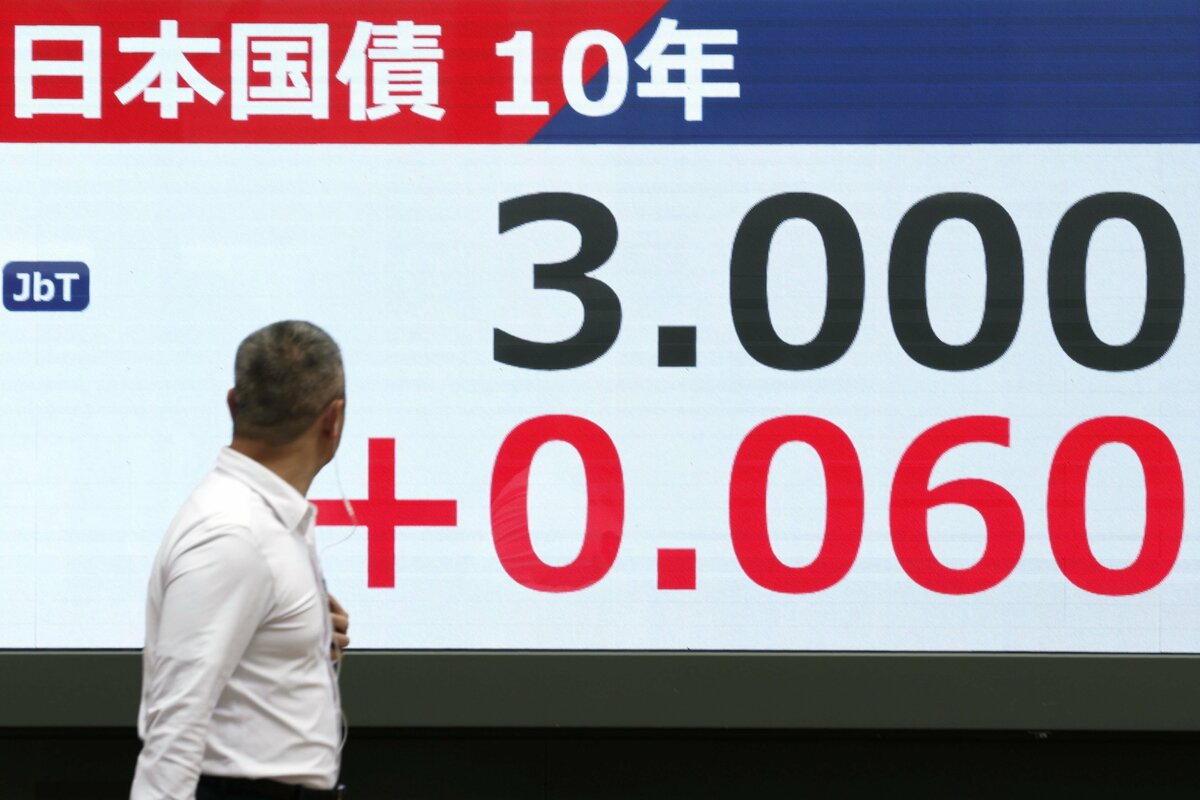
TOKYO – Les taux d’intérêt à long terme du Japon ont bondi le 1er septembre, atteignant 3 % pour la première fois depuis environ 30 ans.
Même si l’on s’attendait à ce qu’il atteigne bientôt 3 pour cent, ce mouvement est intervenu un peu plus tôt que prévu. Le taux était d’environ 2,1 % début 2026, ce qui signifie qu’il a augmenté de 0,9 point de pourcentage en seulement huit mois. Le rythme de la croissance est rapide.
Même si la hausse des taux d’intérêt à l’étranger, y compris aux États-Unis, a contribué à la hausse au Japon, ce qui semble être un facteur plus important est l’inquiétude intérieure concernant l’augmentation des émissions d’obligations destinées à financer le déficit, suite aux efforts du Premier ministre Sanae Takaichi en faveur d’une politique budgétaire expansionniste.
Pour le budget du compte général de l’exercice 2027, le ministère des Finances a reçu des demandes totalisant plus de 143 000 milliards de yens (906 milliards de dollars) avant la date limite du 31 août, un niveau record et une forte augmentation par rapport aux plus de 122 000 milliards de yens pour l’exercice 2026.
Étant donné que le budget initial de l’exercice 2026 correspondait à peu près aux dépenses demandées, le budget initial de l’exercice 2027 pourrait également s’élever à environ 143 000 milliards de yens.
Même en tenant compte des gains de recettes fiscales induits par l’inflation, le déficit budgétaire pourrait atteindre environ 43 000 milliards de yens, soit environ 10 000 milliards de yens de plus que les plus de 32 000 milliards de yens prévus au stade du budget supplémentaire pour l’exercice 2026.
Le gouvernement devrait émettre davantage d’obligations d’État pour combler le déficit, ce qui rendrait inévitable une hausse des taux d’intérêt.
Il existe également d’autres inquiétudes concernant les conditions budgétaires.
Le gouvernement a décidé de réduire le taux de taxe à la consommation sur les aliments et les boissons à 1 % pendant deux ans à partir d’avril 2027. Takaichi a déclaré qu’elle avait l’intention d’obtenir environ 5 000 milliards de yens de financement annuel sans recourir aux obligations pour financer le déficit. Toutefois, si ce financement ne peut être obtenu, les émissions d’obligations pourraient atteindre près de 50 000 milliards de yens.
L’inflation des prix à la consommation a tendance à être proche de 3 % depuis l’exercice 2022, donc des taux à long terme dépassant 3 % ne seraient pas une surprise. Les taux à long terme dans tous les autres pays du Groupe des Sept dépassent 3 pour cent, l’Allemagne, qui a le taux le plus bas après le Japon, se situant entre 3,5 et 3,6 pour cent. Compte tenu de la mauvaise situation budgétaire du Japon, son taux pourrait vraisemblablement augmenter autour de 3 %.
D’un autre côté, c’est le public qui supportera le coût de la perte de crédibilité budgétaire à travers des coûts d’emprunt plus élevés et un yen plus faible, qui alimentent l’inflation.
Si les taux à long terme restent dans la fourchette de 3%, ils pourraient particulièrement freiner l’investissement en capital, un pilier économique clé après la consommation privée, contredisant l’objectif du gouvernement de voir les investissements public-privé atteindre plus de 370 000 milliards de yens d’ici l’exercice 2040.
Pour maintenir les taux à long terme en dessous de 3 %, le Japon doit renforcer la confiance dans ses finances. Il serait crucial de limiter le budget initial de l’exercice 2027 à environ 130 000 milliards de yens lors des négociations budgétaires jusqu’à la fin de l’année et d’identifier clairement le financement de la réduction des taxes à la consommation. La maîtrise des dépenses pourrait également atténuer les pressions à la baisse sur le yen et freiner l’inflation.
Hideo Kumano, né à Yamaguchi en 1967, est un économiste qui dirige l’Institut de recherche économique ABC à Tokyo. Diplômé du département d’économie de l’université nationale de Yokohama, il a travaillé pour la Banque du Japon et a ensuite rejoint ce qui était alors connu sous le nom de Dai-ichi Life Research Institute. Il a pris ses fonctions actuelles en juillet 2026. Il se spécialise dans la politique budgétaire et monétaire.
