
ANA va racheter deux compagnies aériennes de taille moyenne dans un contexte de difficultés sur le marché intérieur
ANA Holdings Inc. a annoncé le 29 octobre son intention d’acquérir la société mère de Air Do Co. et Solaseed Air Inc. pour une plus grande efficacité et rentabilité alors qu’elle relève les défis du secteur aérien japonais.
ANA a déclaré avoir conclu un accord de base avec Regional Plus Wings Corp. (RPW), la société holding commune des transporteurs aériens nationaux de taille moyenne, pour faire de RPW une filiale en propriété exclusive.
Même si ANA a l’intention de conserver les marques Air Do et Solaseed Air pour le moment, la société a déclaré qu’elle envisagerait également, à terme, de les intégrer dans la marque ANA.
ANA vise à faire de RPW une filiale en propriété exclusive le 1er avril de l’année prochaine.
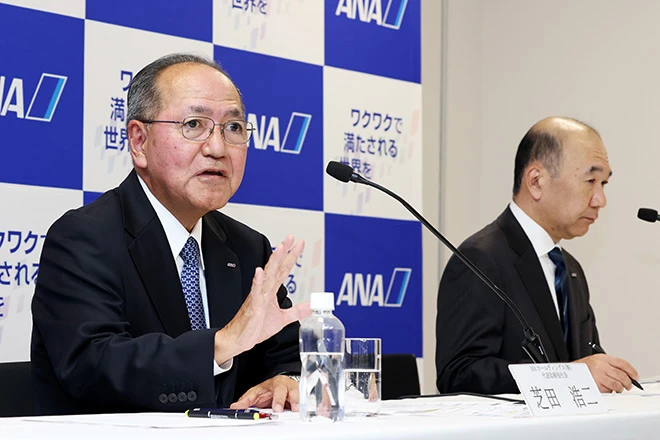
S’exprimant lors de la présentation des résultats financiers le 29 octobre, le président d’ANA Holdings, Koji Shibata, a déclaré que la société ne prévoyait pas d’apporter des modifications significatives aux tarifs immédiatement après l’acquisition.
Air Do et Solaseed Air exploitent actuellement des services de partage de code avec ANA.
À l’heure actuelle, ANA vend environ 30 à 40 pour cent des sièges sur ses vols, mais l’acquisition lui permettrait d’élargir cette allocation.
La société cherche à améliorer sa rentabilité en augmentant le nombre de sièges vendus sous la marque ANA, dont les prix sont généralement plus élevés.
Shibata a également discuté du projet futur de la compagnie visant à revoir les itinéraires et la fréquence des vols.
Les réservations étant généralement acceptées environ un an à l’avance, les éventuels ajustements des itinéraires ou des horaires de vols devraient être effectués à partir de l’horaire d’été 2028.
Air Do exploite actuellement 64 vols par jour, reliant Hokkaido à l’aéroport Haneda de Tokyo et à Fukuoka. Solaseed Air exploite 80 vols quotidiens, desservant principalement les régions de Kyushu et d’Okinawa.
L’acquisition prévue par ANA Holdings, qui peut être considérée comme un tournant dans la restructuration du secteur aérien japonais, est ancrée dans les défis auxquels sont confrontés à la fois les opérations nationales d’ANA et les transporteurs de taille moyenne tels qu’Air Do et Solaseed Air.
LES BÉNÉFICES DES ROUTES NATIONALES POMMÉES PAR LA PANDÉMIE
Les services intérieurs constituent depuis longtemps un important moteur de bénéfices pour les deux plus grands groupes aériens japonais, ANA et Japan Airlines Co.
Au cours de l’exercice 2018, les opérations nationales ont représenté environ 40 % du bénéfice d’exploitation du groupe JAL, tandis que les activités nationales d’ANA ont affiché une marge bénéficiaire supérieure à la marge globale de l’entreprise au cours de l’exercice 2017.
La situation a radicalement changé après que la pandémie de COVID-19, déclarée en mars 2020, ait modifié les habitudes de voyage.
Les voyageurs d’affaires ont traditionnellement amélioré leur rentabilité sur les routes intérieures.
Ils étaient plus susceptibles de réserver à la dernière minute des vols populaires tôt le matin et de payer des tarifs plus élevés. Cependant, la généralisation des réunions en ligne a fortement réduit la demande de déplacements.
Parmi les passagers intérieurs d’une journée, ceux voyageant à des fins professionnelles sont passés d’environ 3,17 millions en 2019 à environ 1,03 million en 2024, soit une baisse de près des deux tiers.
Dans le même temps, les voyageurs d’agrément représentent désormais une part plus importante des passagers.
Les tarifs réduits proposés par le biais de promotions et de ventes à durée limitée sont devenus de plus en plus populaires, obligeant les compagnies aériennes à maintenir des prix bas.
Bien que le nombre de passagers ait largement retrouvé ses niveaux d’avant la pandémie, les revenus par passager sont restés presque inchangés.
Dans le même temps, les coûts tels que les dépenses de carburant et d’entretien, dont beaucoup sont payés en devises étrangères, ont fortement augmenté en raison de la faiblesse du yen.
L’aggravation des tensions au Moyen-Orient a encore fait grimper les prix du carburant.
En conséquence, les compagnies aériennes se sont retrouvées dans ce qu’un dirigeant du secteur a décrit comme une situation « d’opérations chargées sans bénéfices », où la reprise du nombre de passagers ne génère pas de revenus suffisants pour suivre le rythme de la hausse des coûts.
TRANSPORTEURS DE TAILLE MOYENNE PRESSÉS PAR LCCS
Dans le même temps, les compagnies aériennes de taille moyenne telles qu’Air Do et Solaseed Air ont eu du mal à survivre entre les grands transporteurs et les compagnies à bas prix (LCC).
Jusque dans les années 1990, le marché intérieur de l’aviation japonaise était dominé par JAL, ANA et Japan Air System Co. (JAS).
Air Do est entrée sur le marché en 1998 aux côtés de Skymark en tant que première nouvelle compagnie aérienne en 35 ans à la suite de la déréglementation de l’aviation, en lançant des services sous le nom de « Ailes d’Hokkaido ».
En 2002, le prédécesseur de Solaseed Air, Skynet Asia Airways Co., a commencé à opérer des vols entre Haneda et Miyazaki, tandis que JAL était en train d’acquérir JAS.
Se présentant comme les « ailes de Kyushu et d’Okinawa », Skynet Asia Airways a établi une présence sur le marché.
En proposant des tarifs inférieurs à ceux des grandes compagnies aériennes, les transporteurs de taille moyenne ont renforcé leur position et contribué à étendre le réseau aérien intérieur du Japon.
Cependant, l’environnement favorable a changé en 2012 avec l’émergence de nouveaux concurrents.
Peach Aviation Ltd., soutenue par ANA Holdings, a lancé ses opérations en mars de la même année, suivie quelques mois plus tard par Jetstar Japan Co., soutenue par JAL et d’autres investisseurs.
Depuis 2012, souvent considérée comme la première année de l’ère LCC au Japon, les compagnies low-cost ont gagné en popularité grâce à leurs tarifs économiques. En 2024, elles représentaient 11,9 % du marché des compagnies aériennes intérieures.
À mesure que la concurrence s’intensifiait, les compagnies aériennes de taille moyenne étaient en difficulté. Les grands transporteurs ont intensifié leurs promotions tarifaires, tandis que la croissance rapide des compagnies à bas prix a rendu de plus en plus difficile pour les transporteurs de taille moyenne de se démarquer.
« Nous ne pouvons pas augmenter les prix parce que les grandes compagnies aériennes sont au-dessus de nous, et en dessous de nous se trouvent les LCC. Il y a très peu de marge entre les deux pour les prix », a déclaré une source proche de RPW.
Le déclin de la population japonaise et la multiplication des réunions en ligne devraient continuer de peser sur la demande de voyages aériens intérieurs. L’attention se tourne désormais vers la question de savoir si une nouvelle restructuration du secteur du transport aérien suivra.
(Cet article a été compilé à partir des rapports de Takashi Yoshida et Akihito Ogawa.)
